ニコンが、2027年3月期 第2四半期決算発表(2026年7月-9月実績)を行いました。上期決算(2026年4月-9月)データも掲載しています。グループ全体では増収増益ですが、映像事業は中国市場減退とメモリー価格高騰などの影響で減収減益となりました。
ニコン全体の上期業績(2026年4月~9月)
ニコンは、大きく分けて「映像事業」「精機事業」「ヘルスケア事業」「インダストリー事業」「デジタルマニュファクチャリング事業」の事業を展開しています。もちろん映像事業が、グループ全体の稼ぎ頭です。
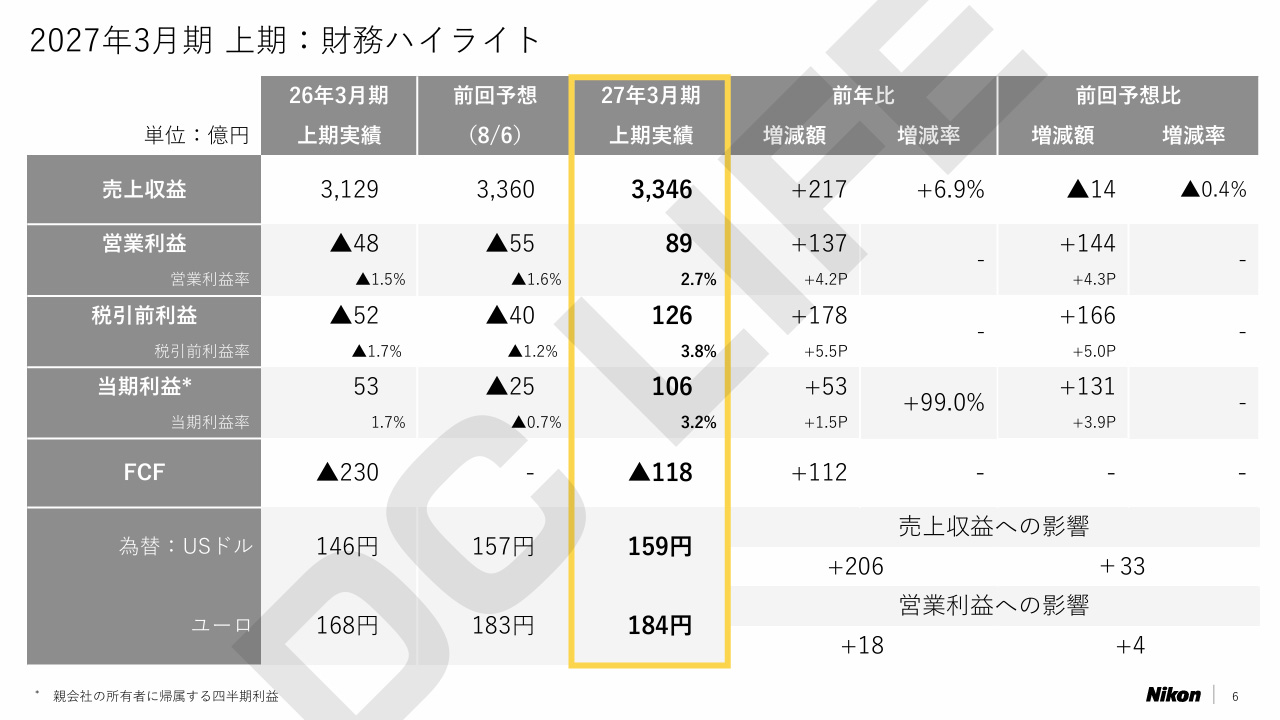
- 売上収益 … 3,346億円(前年同期比 +217億円)
- 営業利益 … 89億円(前年同期比 +137億円)
- 当期利益(純利益)… 106億円(前年同期比 +53億円)
映像事業は減速したものの、精機事業やヘルスケア事業などの販売増が全体を牽引し、前年同期比で増収増益(営業利益は黒字転換)を達成しました。精機事業は、好調な半導体市況の恩恵を受けていることを明らかにしています。
映像事業 上期業績(2026年4月~9月)
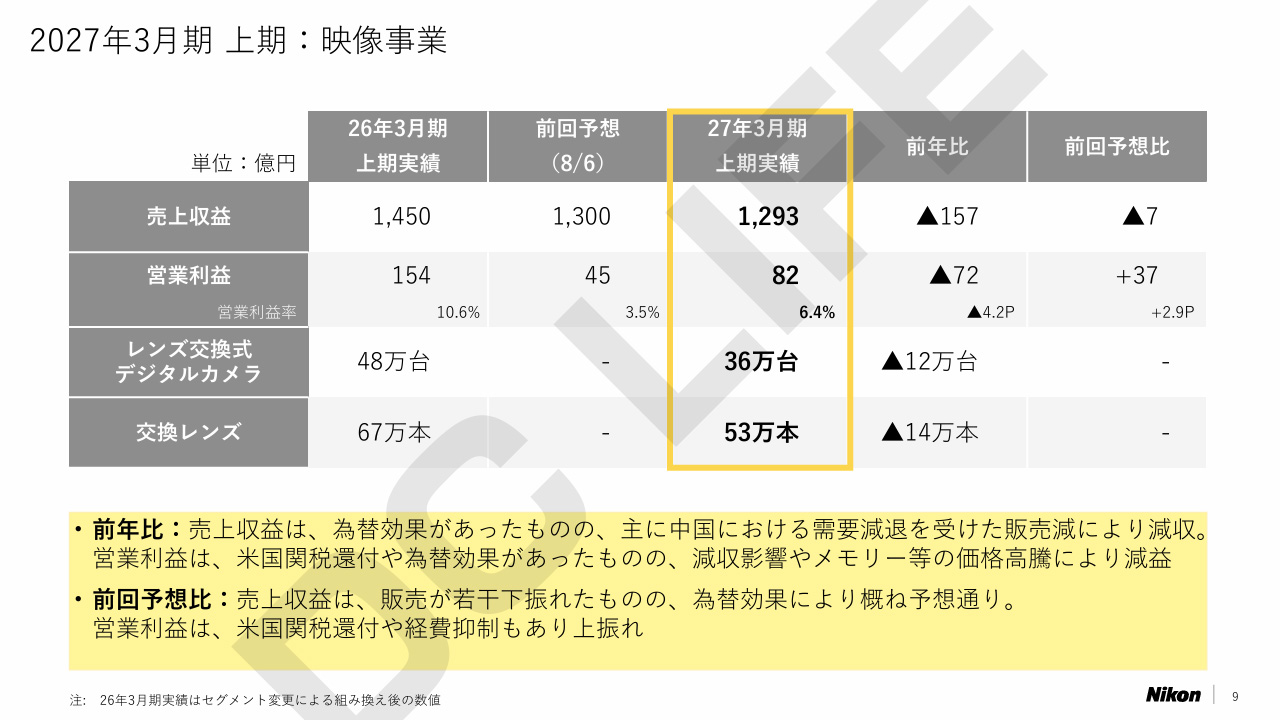
- 売上収益 … 1,293億円(前年同期比 -157億円)
- 営業利益 … 82億円(前年同期比 -72億円)
- レンズ交換式デジタルカメラ … 36万台(前年同期比 -12万台)
- 交換レンズ … 53万本(-14万本)
映像事業は、前年同期比で減収減益となりました。主な要因として、中国市場における需要減退とメモリー価格高騰が影響しています。地域別の売上収益データを見ると、中国市場の存在の大きさが改めて浮き彫りになります。
映像事業 地域別の売上収益データ(2026年4月~9月)
- 日本 … 139億3,300万円
- 米国 … 343億3,300万円
- 欧州 … 279億7,900万円
- 中国 … 376億300万円
- その他 … 12億3,400万円
決算短信資料に各事業の地域別売上収益データ表が掲載されており、ニコンにとって中国が最大の売上規模を誇っており、中国の需要減退がそのままセグメント全体の業績に直結しやすい構造となっています。
映像事業 通期見通し(2026年4月~2027年3月)
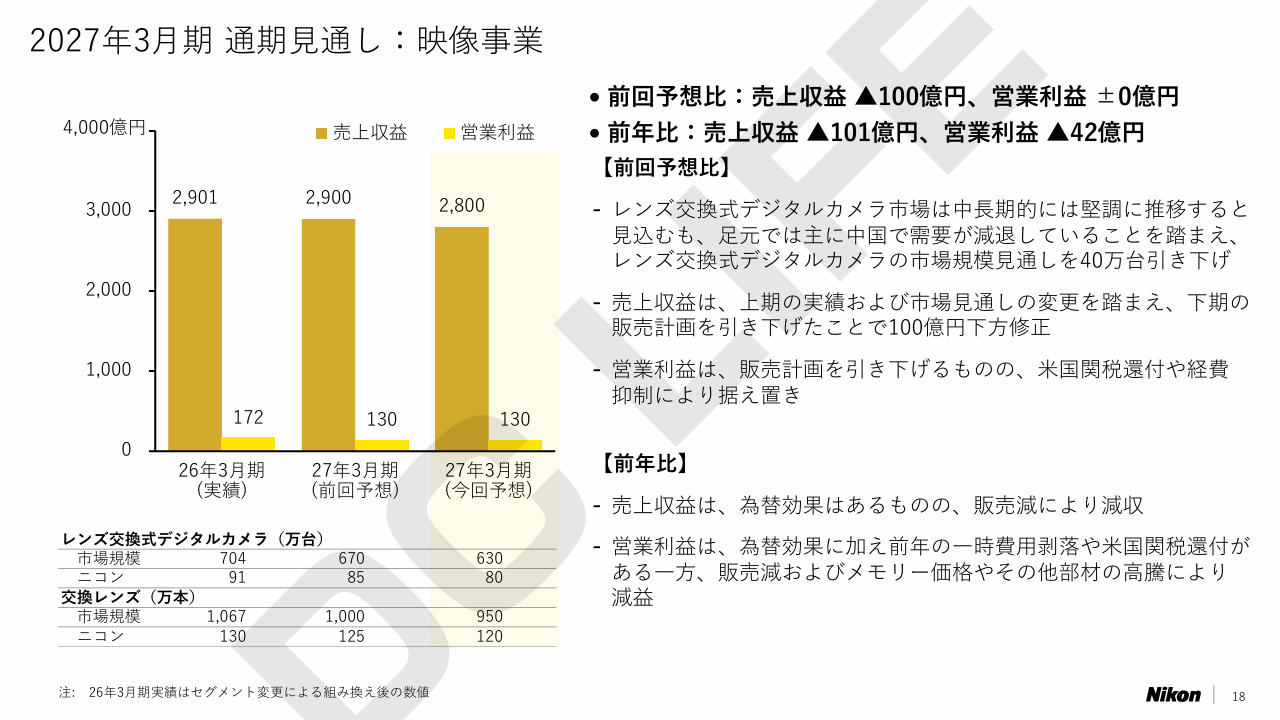
- 売上収益 … 2,800億円(前回予想比 -100億円)
- 営業利益 … 130億円(前回予想から据え置き)
- レンズ交換式デジタルカメラ … 80万台(前回予想から-5万台)
- 交換レンズ … 120万本(前回予想から-5万本)
前年度の映像事業実績(売上収益 2,901億円、営業利益 172億円)と比較すると、中国市場における販売減や部材コスト高の影響が響いていることがわかります。すでにキヤノンや富士フイルムは、メモリーや部材価格のコストアップを販売価格に転嫁することで吸収していく方針を示唆しています。ニコンが、今後の施策や質疑応答でどのように言及していくのか注目です。
コメント