タムロンが、2026年12月期 第3四半期決算発表(2026年7月-9月実績)を行いました。写真関連事業は増収増益を達成。しかし中国市場は在庫過多を解消できず大幅減収、2026年の中国市場における自社ブランドレンズの売上は前年比で-43%となっています。
※リスト出てくる()は、前年同期比になります。
タムロン全体の実績
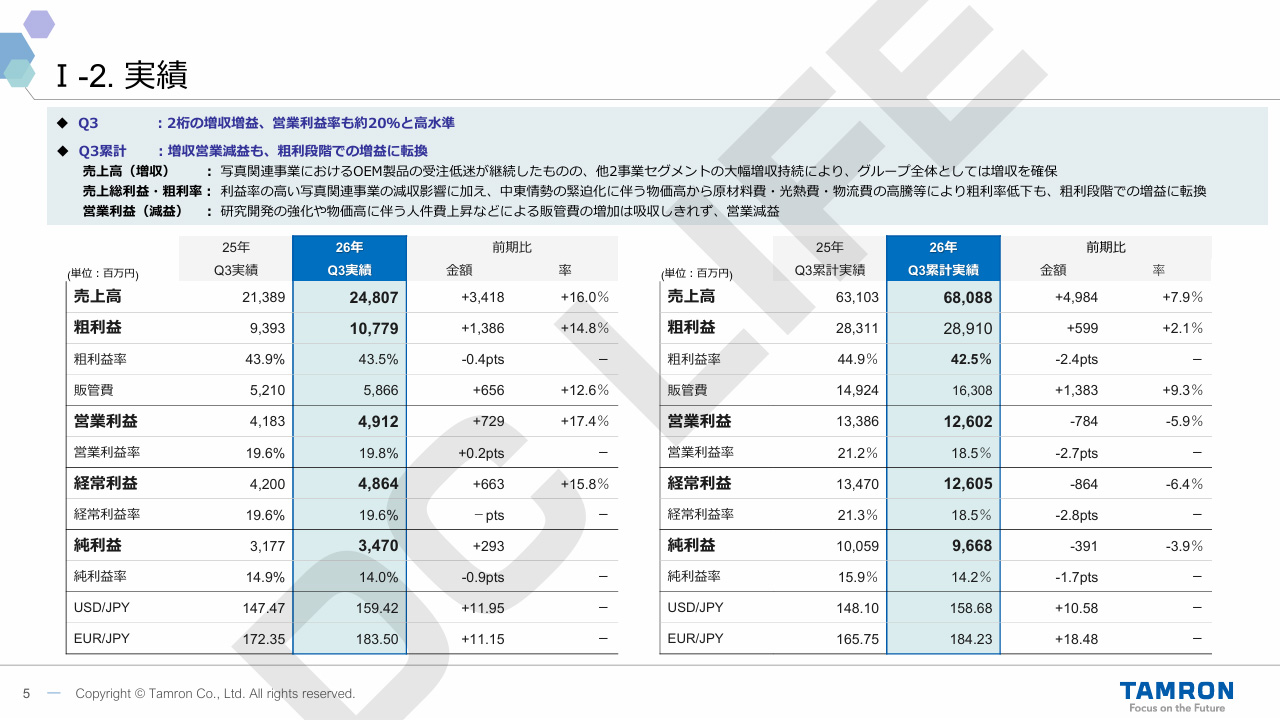
- 売上高
- Q3 … 248億700万円(+16.0%)
- Q1-Q3 … 680億8,800万円(+7.9%)
- 営業利益
- Q3 … 49億1,200万円(+17.4%)
- Q1-Q3 … 126億200万円(-5.9%)
- 純利益
- Q3 … 34億7,000万円
- Q1-Q3 … 96億6,800万円(-3.9%)
タムロン全体のQ3実績は2桁の増収増益と好調。一方で、研究開発強化や人件費UPによる販管費増が利益の重荷になっており、Q1-Q3累計の利益はマイナスとなっています。
写真関連事業の実績
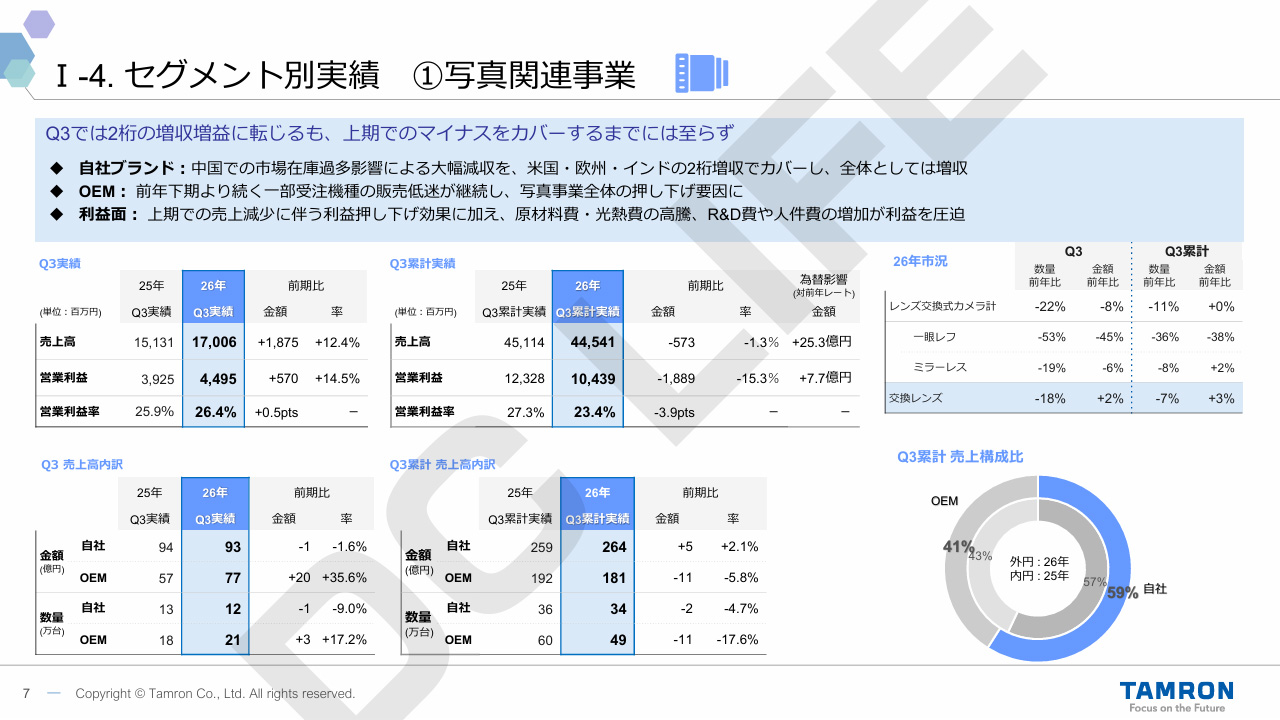
- 売上高
- Q3 … 170億600万円(+12.4%)
- Q1-Q3 … 445億4100万円(-1.3%)
- 営業利益
- Q3 … 44億9,500万円(+14.5%)
- Q1-Q3 … 104億3900万円(-15.3%)
写真関連事業のQ3実績自体は二桁成長の増収増益ですが、Q1-Q3累計を見てみると上半期のマイナス分を吸収し切れていないことが分かります。
写真自社ブランド地域別Q3累計売上高
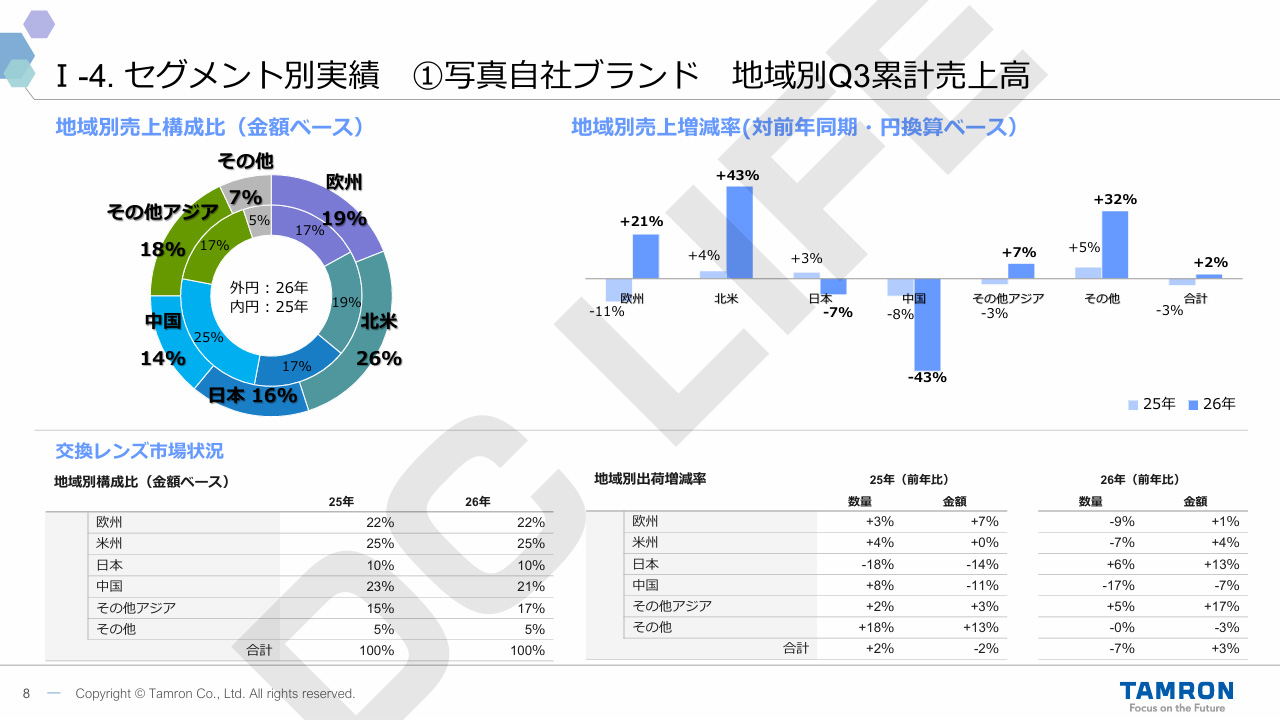
地域別売上増減率(対前年同期・円換算ベース)
- 欧州 … +21%
- 北米 … +43%
- 日本 … -7%
- 中国 … -43%
- その他アジア … +7%
- その他 … +32%
自社ブランドは、中国の大きな減収を欧州・北米・インドの二桁増収でカバーしているとのこと。決算短信では、「新製品投入効果もあり、中国では市場在庫過多の解消が遅れ減収」と中国市場の減収を説明しています。しかしニコンとソニーの決算発表を見る限り、中国市場の減速が根底にある印象があり、このタムロンの説明は競合他社と温度差があります。
コメント