パナソニックHDが、2026年度 第2四半期決算発表を行いました。AI関連事業の伸びが想定を上回り、収益を押し上げたことにより増収増益。通期見通しを上方修正し、純利益は前年比で約2.8倍を想定しています。パナソニックHDの業績は絶好調です。いつものようにカメラ事業に関する記述はありませんでした。
2026年度第2四半期実績 ※2026年7月~9月
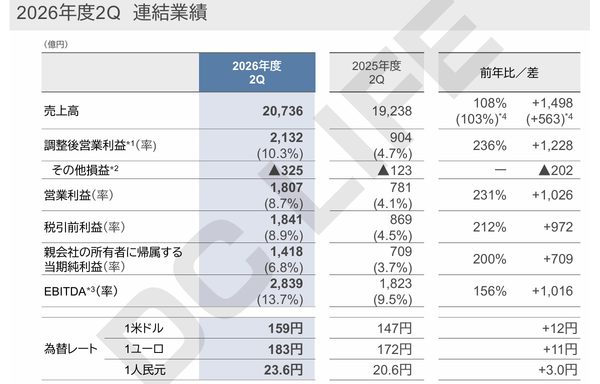
- 売上高 … 2兆736億円(前年度Q2 1兆9,238億円)
- 営業利益 … 1,807億円(前年度Q2 781億円)
- 純利益 … 1,418億円(前年度Q2 709億円)
2026年度上期実績 ※2026年4月~9月
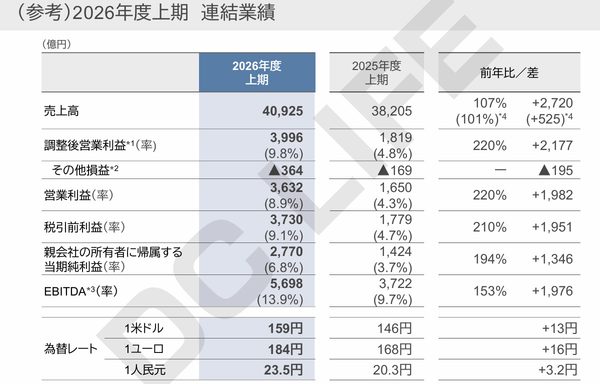
- 売上高 … 4兆925億円(前年度上期 3兆8,205億円)
- 営業利益 … 3,632億円(前年度上期 1,650億円)
- 純利益 … 2,770億円(前年度上期 1,424億円)
2026年度通期見通し ※2026年4月~2027年3月
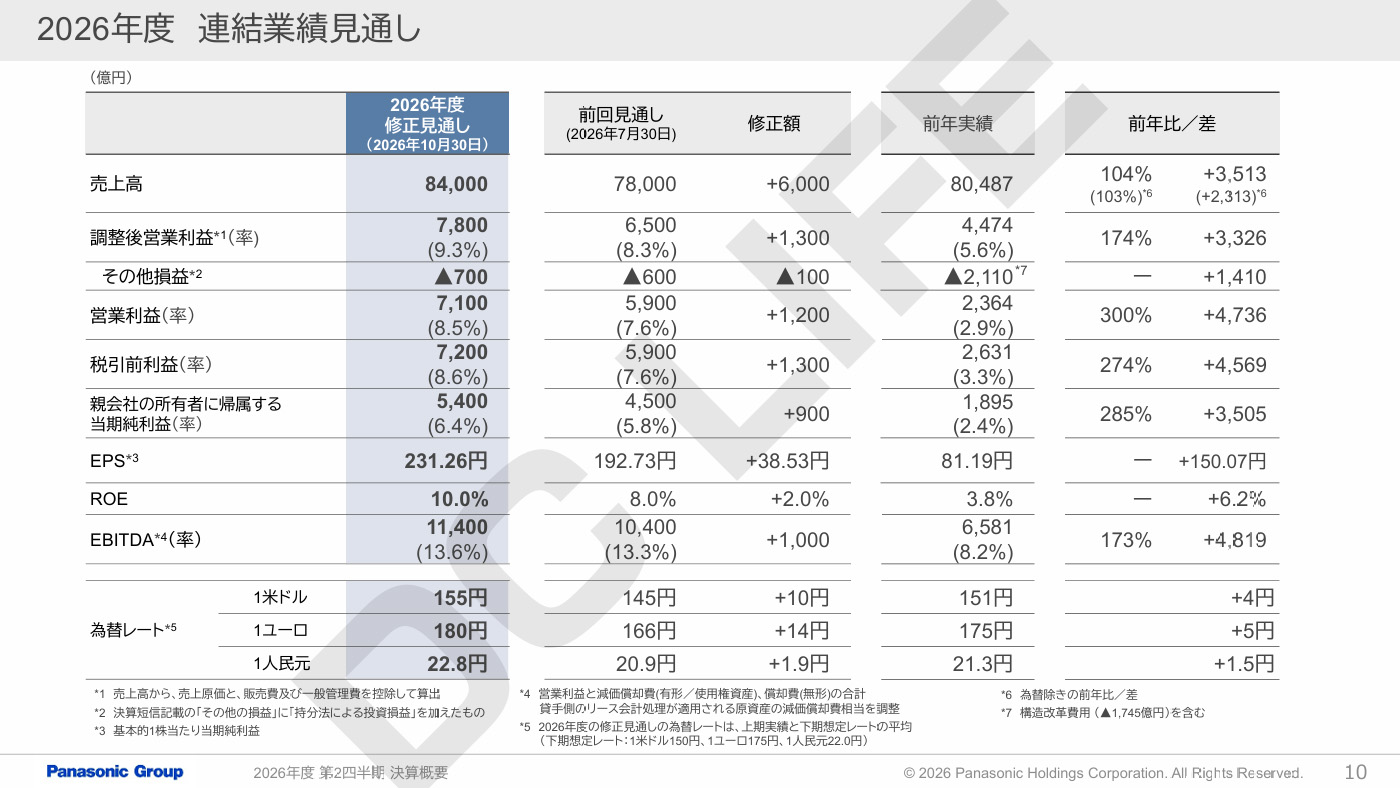
- 売上高 … 8兆4,000億円(前年度 8兆487億円)
- 営業利益 … 7,100億円(前年度 2,364億円)
- 純利益 … 5,400億円(前年度 1,895億円)
今年度の通期見通しも上方修正しており、前年度(2025年4月~2026年3月)実績と比較して、大幅な増収増益を見通しています。純利益は前年比で約2.8倍に達し、42年ぶりの過去最高益になりそうな展開に。年間配当予想は前期比30円増の70円となったことも大きな注目ポイントです。
※これまでのパナソニックの営業利益の過去最高は、1984年度(1985年3月期)に記録した5757億円。
AI関連事業 約920億円を投資へ
パナソニックは決算発表と同時にAI関連事業へ約920億円を投資し、成長を加速していくことを発表しました。
超高機能多層基板材料「MEGTRON」に約670億円
- 内容
中国・蘇州工場およびタイ・アユタヤ工場の生産能力を拡大。 - 狙い
AIサーバーの頭脳であるGPUなどの間で、膨大なデータを高速かつ大容量で通信するために必須となる、世界トップシェア級の電子材料。
導電性高分子アルミ電解コンデンサ「SP-Cap」等に約250億円
- 内容
京都府の宇治工場およびインドネシア・バタム工場の生産能力を拡大。 - 狙い
AIサーバー用のGPU(画像処理半導体)は、稼働時に極めて大量の電力を一瞬で消費するため、電源回路を安定させる超高性能なコンデンサが不可欠でその実需に応える。
パナソニックは2028年度までにAIインフラ関連へ計5,000億円を投じる大きな方針を掲げており、本日の発表は「そのうち920億円の具体的な使い道と、工場への着手を決定した」ことの告知になります。
パナソニック株価推移
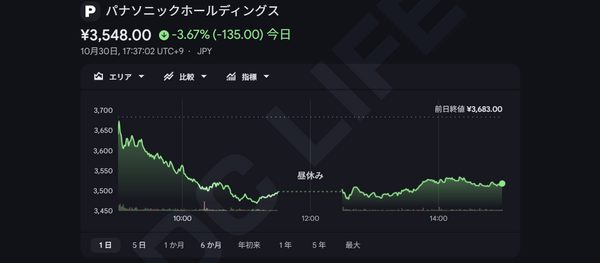
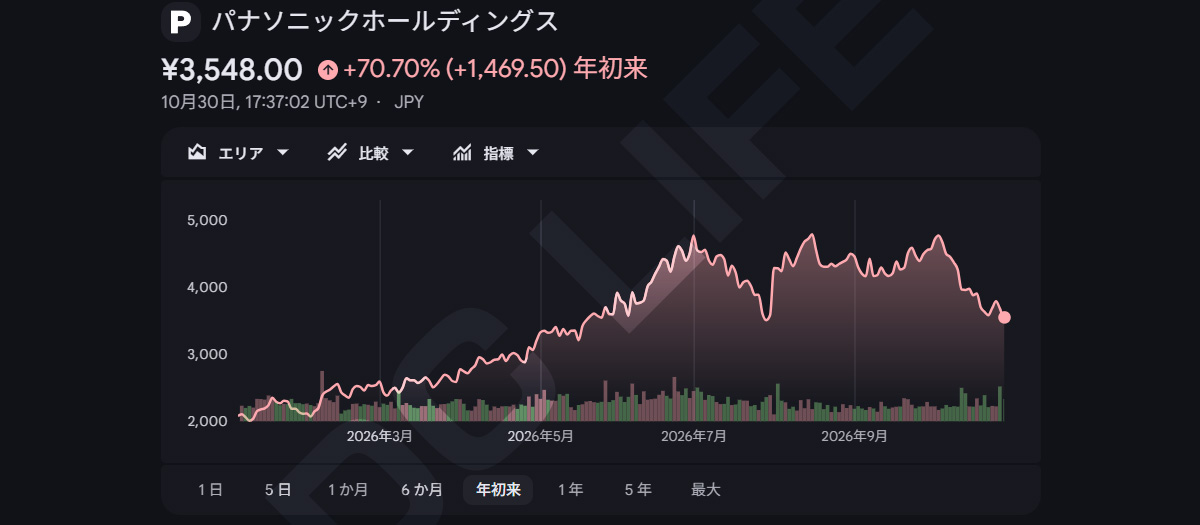
本日のパナソニック株の終値は、前日比-3.67%の3,548円でした。実はパナソニックの決算発表は場中ではなく大引け後に行われたため、この好決算や上方修正、増配の内容が反映されたものではありません。本日の下げは、ここ最近のAI関連の地合いの悪さが影響していると思われます。
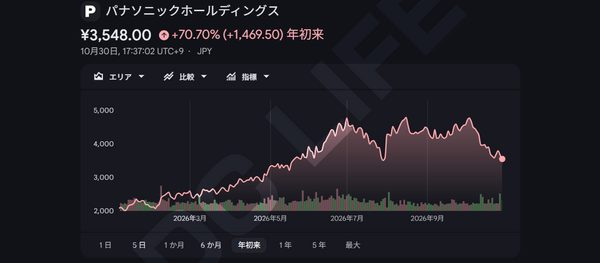
上記は年初以来の株価チャートになります。先程触れましたが、このところ地合いが悪く株価は下がっていますが、それでも年初来で+70.70%上昇しており、AI需要の波に乗っていると言えます。
個人的に気になるのは、パナソニックが2021年に約8,000億円で買収したブルーヨンダーの黒字化が遅れていることです。パナソニックが持つ製造業の現場ノウハウ(ハード)と、ブルーヨンダーのサプライチェーンシステム(ソフト)を組み合わせて生み出す「シナジー効果」が、今のところ具体的な利益として表れていない印象です。※株価のスクリーンショットは、Google Financeより
コメント