富士フイルムが、2027年3月期 第2四半期決算発表(2026年7月~9月実績)を行いました。グループ全体で過去最高の増収増益を達成。イメージングはチェキが絶好調。イメージングのQ2の研究開発費は前年同期比で倍増しており、今後の製品展開に注目です。
富士フイルム全体 Q2実績(2026年7月~9月実績)
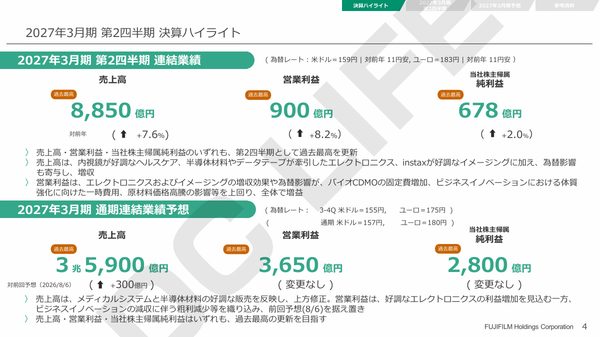
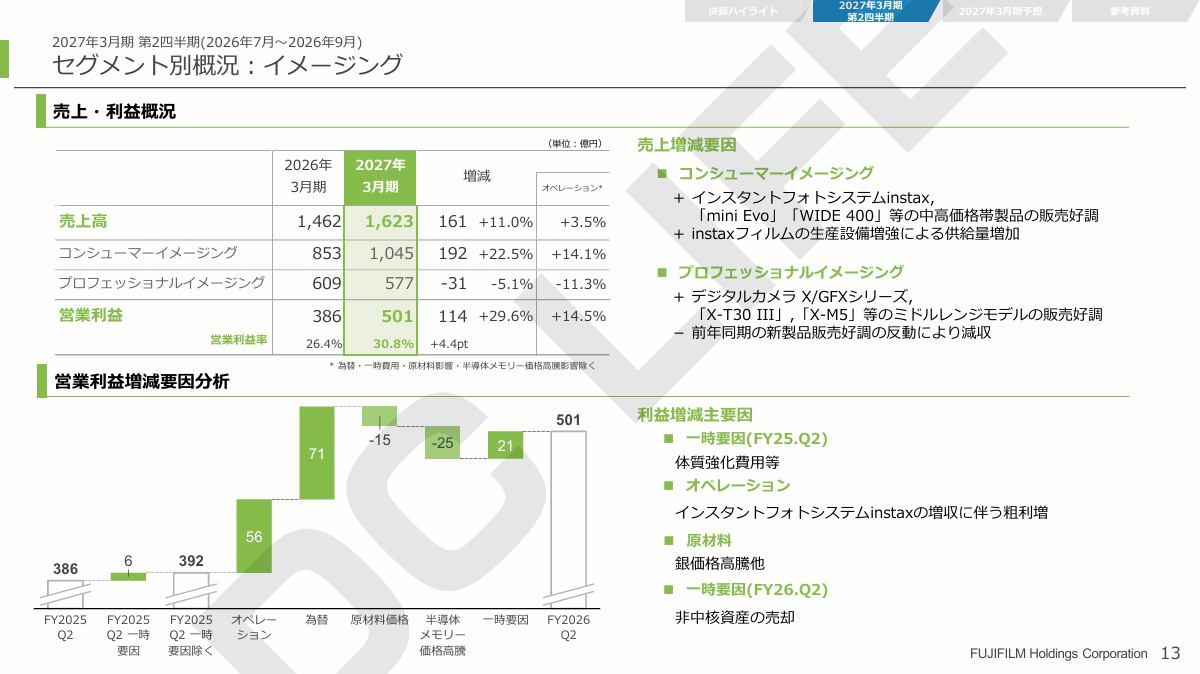
- 売上高 … 8,850億円(前年同期比 +7.6%)※過去最高
- 営業利益 … 900億円(+8.2%)※過去最高
- 税金等調整前純利益 … 902億円(+0.3%)※過去最高
- 当社株主帰属純利益 … 678億円(+2.0%)※過去最高
グループ全体のQ2実績は、売上高、営業利益、純利益ともに過去最高の収益を記録しました。チェキが絶好調でCMPスラリーなどのAI半導体向けの先端材料が大幅に売上を伸ばし、富士フイルムは海外売上比率が高いので前年同期より円安だったことも大きな増収増益要因になりました。
富士フイルム全体 上期実績(2026年4月~9月実績)
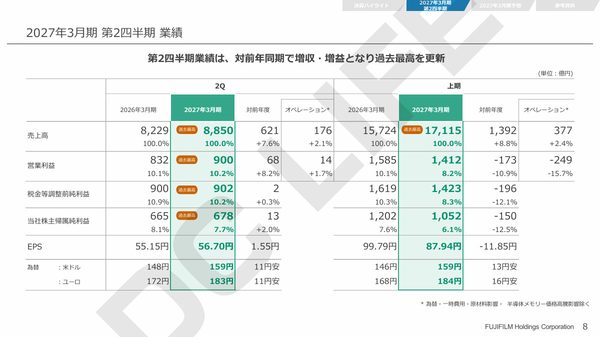
- 売上高 … 1兆7,115億円(+8.8%)※過去最高
- 営業利益 … 1,412億円(-10.9%)
上期の実績を見てみると、売上高は1兆7,115億円で過去最高ですが、営業利益は1,412億円となり前年同期比で-10.9%と下がっています。これは、主に「ヘルスケア(バイオCDMO)」と「ビジネスイノベーション」の2事業における一時的な費用・減益要因が前半に集中したためです。加えて、銀やアルミ、燃料などの価格高騰が、各セグメントの製造コストを押し上げる要因となりました。
ちなみに現時点の通期見通しは、売上高 3兆5,900億円、営業利益 3,650億円、純利益 2,800億円となっており、過去最高の収益となっています。
イメージング Q2実績(2026年7月~9月実績)
イメージングは、チェキ・インスタントフォトシステム・カラー印画紙などを含むコンシューマーイメージングと、X/GFXカメラ・シネレンズ・放送用レンズなどを含むプロフェッショナルイメージングに分かれています。
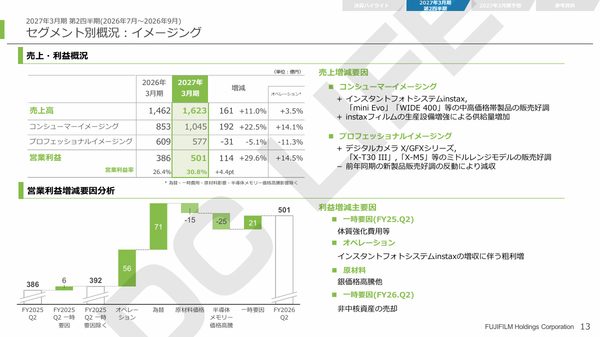
- 売上高 … 1,623億円(前年同期比 +11.0%)
- コンシューマーイメージング … 1,045億円(+22.5%)
- プロフェッショナルイメージング … 577億円(-5.1%)
- 営業利益 … 501億円(+29.6%)
チェキが絶好調で、コンシューマーイメージングの売上高は1,045億円を稼ぎ出し、前年同期比で+22.5%を記録しました。最近は「miniEvo」「WIDE 400」などの中高価格帯製品も積極的に展開しており、販売好調とのこと。富士フイルムは、数年越しにinstaxフィルムの生産設備を増強し供給量を増やしており、先日も30億円を投じ生産ラインを増強することを発表したばかり。それでも供給不足な傾向です。
X/GFXカメラが属するプロフェッショナルイメージングの売上は、前年同期比で-5.1%の577億円に留まりました。富士フイルムは「前年同期の新製品販売好調の反動により減収」と解説しています。「X-T30 III」や「X-M5」などのミドルレンジモデルの販売が好調とのこと。
イメージング 上期実績(2026年4月~9月実績)
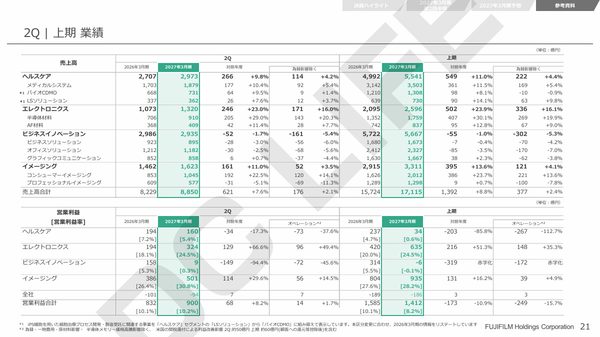
- 売上高 … 3,311億円(+13.6%)
- 営業利益 … 935億円(+16.2%)
イメージング部門の連結売上高は、3,311億円(前年同期比13.6%増)となりました。
当部門の営業利益は、935億円(前年同期比16.2%増)となりました。
コンシューマーイメージング事業では、インスタントフォトシステム「instax」の販売伸長により売上が増加しました。「instax mini Evo」や、「instax WIDE 400」等の中高価格帯製品の販売が好調推移したことに加え、生産能力増強によりフィルム販売も拡大しました。2026年9月には、“手のひらサイズカメラ”「instax Pal」の後継機としてデザイン・機能を一新した「instax Pal 2」と、スマートフォンプリンターの新製品「instax Link WIDE 2」を発売し、グローバルで好評を得ています。さらに、2026年7月に発売40周年を迎えた「写ルンです」では、20年ぶりとなる新製品を発売しました。今後も、「instax」や「写ルンです」を通じて、撮影からプリントまでの体験価値を広げるとともに、人と人とのコミュニケーションや自己表現を支える写真文化の発展に貢献していきます。
プロフェッショナルイメージング事業では、前年同期にデジタルカメラの新製品を相次いで販売したことによる反動があるも、各地域で根強い需要が継続し、販売が堅調に推移したことで、前年同期並みの売上となりました。今後も、「GFX シリーズ」ではラージフォーマットによる圧倒的な高画質を、「Xシリーズ」では高画質と小型・軽量のバランスを追求していきます。さらに、「FUJIFILM GFX100RF」や「X half」、「FUJIFILM GFX ETERNA 55」のような新たな価値や撮影体験を提案する製品を生み出すことで、デジタルカメラユーザーから映像業界のプロフェッショナルまで、幅広いお客さまに魅力的な製品を提供していきます。※決算短信より
イメージングの上期実績は、売上も営業利益も前年同期比で二桁%増となっており、好調を維持しています。Q2のプロフェッショナルイメージングは現状維持といった感じですが、やはりメモリーや部材の価格高騰と調達の問題により、計画通りの生産体制ではない可能性があります。
現時点のイメージングの見通しは、売上高 6,800億円、営業利益 1,620億円となっています。
イメージング 今年度のメモリーや部材価格高騰の影響の見通し
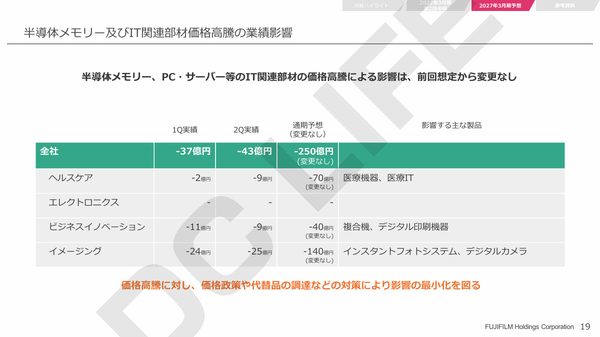
- Q1 … -24億円
- Q2 … -25億円
- 通期見通し … -140億円
イメージングのQ2のメモリーや部材価格高騰の影響は-25億円となっており、通期見通し(2026年4月~2027年3月)は-140億円となっており、大きな重荷になっていることが分かります。富士フイルムはすでにコスト増は製品に価格転嫁し吸収する方針を示唆していますが、メモリーや部材の調達が安定しないと計画通りの生産体制を築けません。
イメージングの研究開発費はほぼ倍増
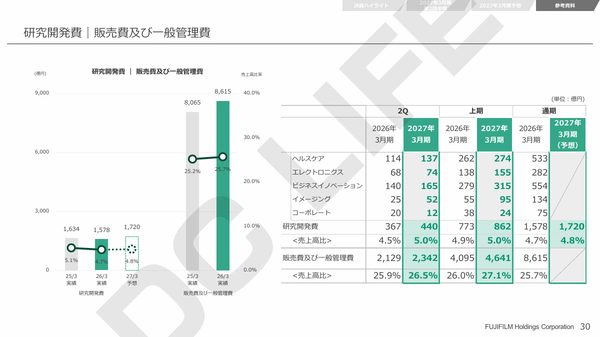
- Q2 … 52億円(前年同期比 +108.0%)
- 上期 … 95億円(+72.73%)
イメージングの研究開発費が急増しており、Q2の研究開発費は前年同期の25億円から52億円に倍増しており、上期は55億円から95億円に7割上昇しています。
イメージングの開発費なので「チェキ」や「X/GFXカメラ」などすべてを含めたものですが、未来の「Xシリーズ」や「GFXシリーズ」を劇的に進化させるための新型センサー、画像処理エンジン、光学技術の開発に資金を正しく循環させていると言えるので、今後の製品展開に注目です。
コメント